(Matheus Mertens)
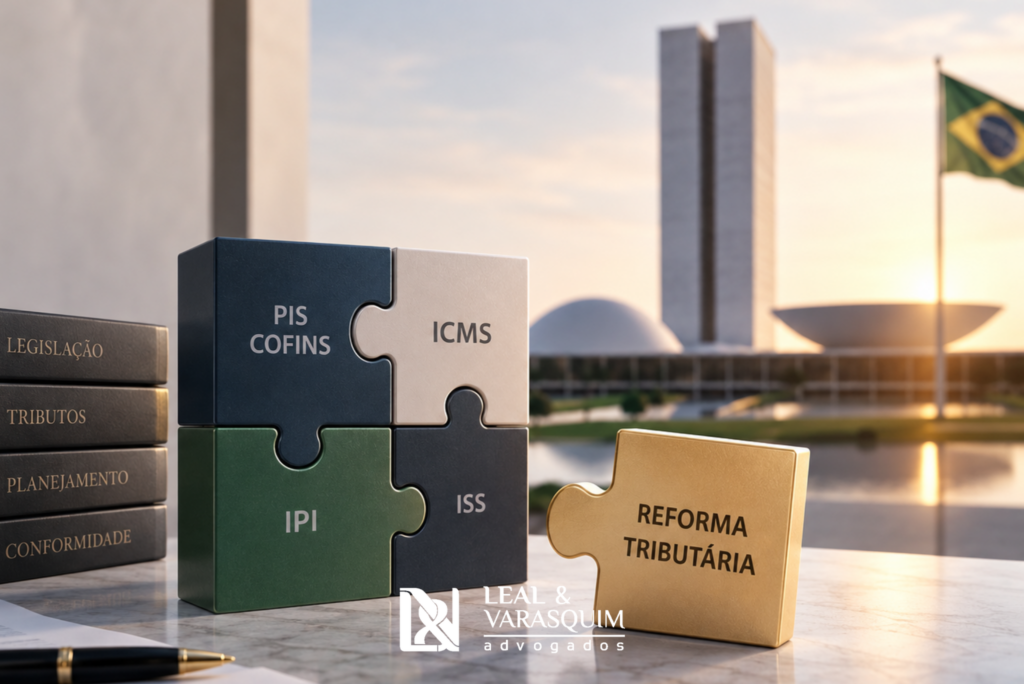
A transição da Reforma Tributária começa a produzir uma nova discussão judicial de grande relevância para as empresas: a possibilidade de inclusão do IBS e da CBS na base de cálculo do ICMS durante o período em que os novos tributos conviverão com o imposto estadual.
Recentemente, em 9 de setembro de 2026, a 16ª Vara da Fazenda Pública de São Paulo concedeu medida liminar no Mandado de Segurança nº 1138866-98.2026.8.26.0053 para assegurar a uma empresa o direito de apurar e recolher o ICMS sem a inclusão dos valores correspondentes ao IBS e à CBS, quando estes se tornarem efetivamente exigíveis.
A discussão surgiu após a Secretaria da Fazenda de São Paulo manifestar, em respostas a consultas tributárias, o entendimento de que, a partir de 2027, IBS e CBS deverão integrar a base de cálculo do ICMS por comporem o valor da operação. Nesse ponto, a SEFAZ-SP sustenta que a Lei Complementar nº 214/2025 excluiu expressamente o ICMS da base do IBS e da CBS, mas não estabeleceu regra equivalente em sentido contrário.
Ao analisar a matéria, contudo, no âmbito judicial se adotou entendimento diverso. Isso porque – a decisão destacou que a Constituição exige lei para a definição da base de cálculo dos tributos e que, ao disciplinar os reflexos da Reforma Tributária sobre o ICMS, a Lei Complementar nº 227/2026 determinou expressamente a inclusão do Imposto Seletivo em sua base de cálculo, sem fazer o mesmo em relação ao IBS e à CBS.
Para o precedente, esse silêncio legislativo é relevante: não seria possível ampliar a base de cálculo do ICMS por mera interpretação do conceito de “valor da operação’, de modo que a decisão também considerou que IBS e CBS representam receitas dos respectivos entes tributantes, não constituindo receita própria do vendedor.
O precedente ganha especial importância porque a questão não se limita ao Estado de São Paulo, uma vez que durante a transição da Reforma Tributária, ICMS, IBS e CBS conviverão em operações realizadas em todo o território nacional, de modo que a definição sobre a inclusão dos novos tributos na base do imposto estadual possui potencial impacto financeiro para empresas de diferentes setores e Estados.
Trata-se, por enquanto, de decisão liminar e com efeitos restritos à empresa que ajuizou a ação. Ainda assim, o precedente inaugura uma discussão que tende a ganhar relevância à medida que se aproxima a efetiva cobrança dos novos tributos e pode estimular outros contribuintes a buscarem preventivamente a definição judicial sobre a composição da base de cálculo do ICMS.
A controvérsia demonstra que a Reforma Tributária não envolve apenas a criação do IBS e da CBS, de modo que esse período de transição também exigirá atenção às interações entre os novos e os antigos tributos, especialmente quando essas relações puderem resultar em aumento da carga tributária sem previsão legal expressa.
A íntegra da decisão: Mandado de Segurança nº 1138866-98.2026.8.26.0053, 16ª Vara da Fazenda Pública de São Paulo, decisão de 09/09/2026.